

Paiement mobile CA

- 14.84K Avis
- 3,0
- Téléchargements
- 5 000 000+
 Analyse par Appgk
Quand je paie avec mon téléphone, je cherche surtout une expérience simple et prévisible : ouvrir le bon service, présenter le mobile au terminal, puis pouvoir vérifier ce qui vient de se passer. Paiement mobile CA s’inscrit exactement dans cette logique. C’est une application financière de Crédit Agricole S.A. pensée pour régler des achats en magasin avec un smartphone compatible, sans sortir systématiquement sa carte bancaire.
Je la vois moins comme une application bancaire complète que comme un outil spécialisé pour le paiement au quotidien. Cette distinction est importante : elle peut être pratique si votre objectif est de payer en caisse avec votre téléphone, mais elle ne remplacera pas forcément l’application bancaire habituelle pour suivre tous ses comptes, gérer ses virements ou consulter l’ensemble de ses opérations.
L’application est gratuite et destinée à un public très large, avec une classification PEGI 3. Elle existe depuis le 18 mai 2016, ce qui lui donne un certain recul dans une catégorie où les habitudes et les appareils évoluent vite. Sa version actuelle est la 9.1.3 et elle demande au minimum un appareil fonctionnant sous iOS 11. Avant de l’adopter, je vérifierais donc d’abord la compatibilité de mon téléphone et les conditions nécessaires à l’utilisation du paiement mobile.
Une application spécialisée, avec un niveau de confiance à examiner
Le premier élément qui me rassure est l’identité clairement associée à l’application : le développeur affiché est Crédit Agricole S.A. Pour une application qui touche directement aux achats et aux moyens de paiement, cette lisibilité compte. Je préfère savoir immédiatement quel acteur se trouve derrière l’outil plutôt que d’installer une application au nom proche d’un service financier connu.
Sa présence est déjà importante : elle dépasse cinq millions d’installations et rassemble environ trente-six mille évaluations, avec une moyenne de trois sur cinq. Je lis ce score comme un signal nuancé. Il montre que l’application est largement utilisée, mais il invite aussi à ne pas la considérer comme parfaite pour tous les téléphones, toutes les configurations ou toutes les attentes.
Les avis d’une application de paiement doivent d’ailleurs être interprétés avec prudence. Un problème de terminal, de réseau, de carte, de réglage du téléphone ou d’authentification peut être vécu comme un défaut de l’application, même si l’origine se trouve ailleurs. À l’inverse, quand un paiement échoue au moment de passer en caisse, c’est bien l’expérience globale qui est jugée, et l’utilisateur a raison d’attendre une solution claire.
Dans mon approche, la confiance ne vient donc pas uniquement du nom du développeur ou du nombre d’installations. Elle vient aussi de la possibilité de comprendre ce que l’on active, de garder la main sur son compte et de savoir quoi faire en cas de refus. Sur ce type d’outil, une interface jolie ne suffit pas : la transparence des étapes et la maîtrise des réglages sont plus importantes.
Nos actualités à lire ensuite
Voir toutes les actualités


Je conseille de commencer par lire attentivement les écrans de configuration au lieu d’accepter trop vite chaque étape. Pour une application financière, c’est le moment où il faut vérifier le compte utilisé, le moyen de paiement sélectionné et les éventuelles demandes d’accès affichées par le téléphone. Si une autorisation paraît inutile pour l’usage envisagé, je préfère m’arrêter et chercher une explication avant de continuer.
Ce que je vérifie avant le premier paiement
Je commence par m’assurer que le téléphone est bien à jour et que le verrouillage de l’appareil est activé. Ce n’est pas une fonction spectaculaire, mais c’est une précaution essentielle : un paiement mobile ne devrait pas être configuré sur un appareil que n’importe qui peut déverrouiller. Je vérifie également que la carte ou le compte sélectionné correspond bien à celui que je souhaite utiliser en magasin.
Les meilleurs aspects de Paiement mobile CA
Points à retenir à propos de Paiement mobile CA
Je fais ensuite un petit test dans un contexte sans pression, par exemple lors d’un achat ordinaire où je peux encore payer autrement. Cette méthode évite de découvrir le fonctionnement de l’application devant une longue file d’attente. Elle permet aussi de comprendre la position du téléphone face au terminal et la confirmation attendue, sans confondre un geste de paiement avec une validation bancaire plus complète.
Un autre détail utile consiste à garder une solution de secours. Même avec une application bien configurée, la batterie peut être faible, le téléphone peut redémarrer ou le terminal du commerçant peut ne pas accepter le paiement mobile. Je ne partirais donc pas pour une journée entière avec uniquement ce moyen de paiement, surtout si je sais que je serai loin de chez moi.
Cette prudence ne signifie pas que l’application est compliquée. Elle signifie simplement qu’un paiement est une action sensible. Pour moi, la meilleure expérience est celle où la préparation est faite une fois, puis où l’usage reste rapide et compréhensible. L’application a intérêt à rester discrète : elle doit m’aider à payer, pas me pousser à manipuler de nombreux écrans au dernier moment.
Le scénario du quotidien où elle prend vraiment son sens
Imaginez une course rapide après le travail. J’arrive en caisse avec mon téléphone déjà déverrouillé, je lance le parcours de paiement prévu, puis je présente l’appareil au terminal. Si la configuration est correcte et que le magasin accepte cette méthode, je peux éviter de chercher ma carte dans mon portefeuille. Pour un achat courant, ce gain de quelques gestes est agréable, surtout lorsque je transporte déjà des sacs.
Le point important est de ne pas confondre rapidité et absence de contrôle. Après le paiement, je prends quelques secondes pour vérifier le montant affiché par le terminal ou le reçu. Je ne me contente pas de voir que la transaction semble terminée. Cette habitude est particulièrement utile lorsque plusieurs achats se suivent ou lorsque le terminal demande une confirmation différente de celle à laquelle je m’attendais.
Je trouve aussi l’usage intéressant pour les personnes qui sortent souvent sans portefeuille, à condition qu’elles acceptent les contraintes d’un téléphone : autonomie, verrouillage, compatibilité et disponibilité du service. Pour quelqu’un qui a déjà l’habitude de payer avec son mobile, l’application peut s’intégrer naturellement au quotidien. Pour quelqu’un qui ne veut jamais dépendre d’un appareil électronique, la carte physique reste plus rassurante.
Captures d’écran
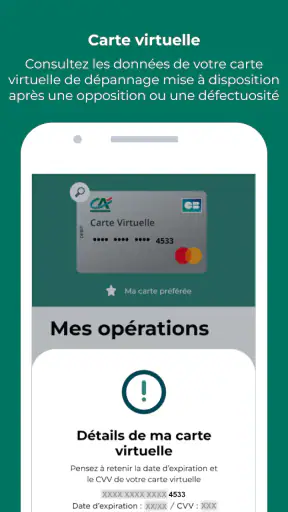
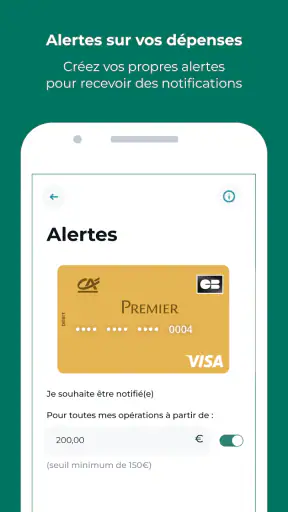
Contrôler ce qui se passe plutôt que faire confiance les yeux fermés
Dans une application financière, je distingue toujours deux choses : les contrôles visibles proposés à l’utilisateur et les informations générales que l’on peut trouver autour du service. Les premiers sont directement utiles. Ils doivent me permettre de savoir quel moyen de paiement est actif, de reconnaître une demande de confirmation et de réagir si je ne suis pas à l’origine d’une opération.
Je recommande de parcourir les réglages dès l’installation, même si l’on souhaite seulement payer rapidement. Il faut repérer où se trouvent les options de compte, les paramètres liés à l’appareil et les informations d’assistance. Cette exploration prend peu de temps et évite de chercher dans l’urgence après un paiement refusé ou un changement de téléphone.
Je vérifie aussi régulièrement que l’application installée est bien la version officielle de Crédit Agricole S.A. et que son nom correspond exactement au service recherché. Dans la finance, les applications imitatrices et les liens reçus par message sont des risques pratiques, même lorsque l’utilisateur pense simplement vouloir mettre à jour son outil. Je préfère passer par la boutique officielle de mon système plutôt que par une source inconnue.
La version 9.1.3 mérite également une vérification après une mise à jour. Je ne suppose pas qu’une mise à jour modifie forcément mes réglages, mais je prends le temps de regarder si le compte sélectionné et le parcours de paiement sont toujours ceux que j’attends. C’est une petite routine qui réduit les mauvaises surprises, notamment après un changement de téléphone ou une restauration de sauvegarde.
Je reste attentif aux demandes d’autorisation affichées par le système. Une permission n’est pas automatiquement suspecte, mais elle doit avoir un rapport compréhensible avec l’usage demandé. Si l’application demande quelque chose que je ne comprends pas, je n’accorde pas machinalement l’accès. Je cherche d’abord l’explication dans les informations officielles du service ou dans l’assistance de mon établissement bancaire.
Cette manière de faire est plus saine que de se fier uniquement à une promesse de sécurité. Je ne peux pas déduire les pratiques de données d’une application à partir de son apparence ou de sa note. Je regarde les choix qui me sont réellement présentés, les réglages accessibles et la façon dont l’application explique ses demandes. Le meilleur indicateur de confiance reste une décision que je comprends avant de la valider.
Les moments où la gestion des données devient importante
Le premier moment sensible est l’installation. Je lis les informations affichées par la boutique et les écrans de configuration, puis je distingue les données nécessaires au fonctionnement du paiement des informations qui pourraient servir à d’autres usages. Je ne remplis pas de champ facultatif par automatisme. Cette discipline est utile dans toutes les applications financières, mais elle l’est encore davantage lorsque le téléphone devient un instrument de paiement.
Le deuxième moment est le changement d’appareil. Je ne considère pas qu’une simple restauration transfère forcément toutes les autorisations et tous les réglages de manière identique. Je recommence la vérification depuis le début : application officielle, compte correct, verrouillage actif et parcours de paiement compréhensible. Si l’ancien téléphone est vendu ou donné, je prends aussi soin de le réinitialiser selon les recommandations de son fabricant.
Le troisième moment est la perte ou le vol du téléphone. Dans ce cas, je ne cherche pas à résoudre la situation uniquement depuis l’application. Je contacte rapidement ma banque par un canal officiel et je sécurise l’appareil avec les outils prévus par son système. Je surveille ensuite mes opérations et je signale tout mouvement que je ne reconnais pas. Cette procédure est plus importante que la possibilité de payer en une seconde.
Enfin, je fais attention aux notifications et aux messages qui prétendent venir du service. Un message qui demande de saisir des identifiants ou de confirmer une opération via un lien mérite une grande méfiance. Je préfère ouvrir moi-même l’application ou contacter Crédit Agricole S.A. par un moyen connu. L’application peut être légitime, mais cela ne rend pas automatiquement légitime chaque message qui utilise son nom.
La place de l’utilisateur dans les décisions
J’apprécie davantage un outil de paiement lorsque je peux choisir quand l’utiliser et quand revenir à une carte classique. Paiement mobile CA me paraît adapté à cette approche : je peux le réserver aux achats en magasin et garder une autre méthode pour les situations où le téléphone n’est pas pratique. Cette souplesse est importante pour les personnes qui partagent parfois leur appareil, voyagent ou doivent gérer plusieurs cartes.
Je ne conseillerais pas d’activer le service sur le téléphone d’un proche sans clarifier qui contrôle l’appareil, le verrouillage et le compte. Le paiement mobile est personnel dans son usage, même si le téléphone peut être prêté pour d’autres tâches. Chacun doit savoir quelle carte sera débitée et comment interrompre l’usage si le téléphone change de main.
Pour un adolescent ou un membre de la famille, la classification PEGI 3 ne doit pas être interprétée comme une recommandation financière sans réserve. Elle concerne l’âge du contenu, pas la maturité nécessaire pour gérer des achats. Je préfère expliquer le fonctionnement, fixer des règles claires et vérifier les opérations avec la personne concernée plutôt que de laisser le téléphone devenir un moyen de dépense incompris.
La note moyenne de trois sur cinq me pousse aussi à garder une attitude réaliste. Je ne l’ignore pas, mais je ne la transforme pas en verdict définitif. Avant de remplacer ma carte habituelle, je testerais l’application sur mon propre appareil, dans mes magasins habituels et avec une solution de secours. Cette méthode est plus pertinente qu’une décision fondée uniquement sur la moyenne visible dans la boutique.
Comparaison avec les alternatives habituelles
Face à une application bancaire complète, Paiement mobile CA a l’avantage d’être plus ciblé. Si mon besoin principal est de régler un achat en magasin avec mon téléphone, une application spécialisée peut sembler plus directe qu’un espace bancaire rempli de fonctions. En revanche, si je veux suivre mes dépenses, gérer un virement, télécharger un relevé ou administrer plusieurs produits, l’application bancaire principale de mon établissement sera probablement plus adaptée.
Face au paiement par carte sans contact, le choix dépend surtout de mes habitudes. La carte ne dépend pas de la batterie du téléphone et reste familière à presque tout le monde. Le mobile peut être plus pratique si je l’ai déjà en main et si je préfère sortir avec moins d’objets. Je ne vois donc pas le paiement mobile comme un remplacement obligatoire, mais comme une option supplémentaire.
Face à une solution de portefeuille mobile généraliste, l’intérêt de Paiement mobile CA tient à son lien direct avec l’écosystème Crédit Agricole. Cela peut simplifier le choix pour un client qui souhaite rester dans un environnement identifié. En revanche, une solution généraliste peut être plus cohérente pour une personne qui utilise plusieurs banques ou qui veut centraliser différents moyens de paiement dans un même portefeuille.
Le compromis est donc assez clair : plus de spécialisation et une identité bancaire précise d’un côté, potentiellement moins de souplesse pour quelqu’un qui cherche un portefeuille universel de l’autre. Je choisirais l’application en fonction de mon établissement bancaire et de mon besoin réel, pas seulement parce que le paiement mobile paraît moderne.
À qui je la recommande, et à qui je conseille de passer son chemin
Je la recommande d’abord aux clients du Crédit Agricole qui veulent essayer le paiement en magasin avec leur smartphone sans rechercher une application financière généraliste. Elle peut aussi convenir à quelqu’un qui fait souvent de petits achats et qui trouve plus simple de garder son téléphone à portée de main plutôt que de sortir sa carte.
Je la conseillerais également aux utilisateurs prêts à effectuer une configuration soigneuse. Ils doivent accepter de vérifier la compatibilité de leur appareil, d’activer un verrouillage fiable, de contrôler les réglages après une mise à jour et de conserver une méthode de secours. Ces gestes ne sont pas difficiles, mais ils font partie de l’usage responsable d’un outil de paiement.
Je serais plus réservé pour une personne qui change souvent de téléphone, refuse toute dépendance à la batterie ou souhaite gérer plusieurs banques dans un seul espace. Dans ces cas, la carte physique ou un portefeuille mobile plus généraliste peut être plus pratique. Je la déconseille aussi à quelqu’un qui veut une application unique pour toutes ses opérations bancaires : ce n’est pas le rôle que je lui attribue.
Au final, mon avis est prudent mais positif dans son périmètre. Paiement mobile CA est pertinent si vous cherchez un moyen ciblé de régler vos achats en magasin avec votre téléphone, surtout si vous êtes déjà client du Crédit Agricole et que vous prenez le temps de vérifier les contrôles proposés. Sa note de trois sur cinq rappelle toutefois qu’une expérience fluide n’est pas garantie sur chaque appareil ou dans chaque situation.
Je l’utiliserais comme un complément, pas comme mon unique solution de paiement. Je commencerais par une installation attentive, un essai sur un achat peu important, puis une vérification du compte et du montant après chaque opération. Cette approche permet de profiter de la rapidité du mobile tout en conservant la maîtrise nécessaire pour une application financière.
FAQ sur Paiement mobile CA
Qu’est-ce que Paiement mobile CA et à quoi sert cette application ?
Paiement mobile CA est l’application de paiement mobile proposée par Crédit Agricole. Elle permet généralement de régler des achats avec un smartphone compatible, en utilisant une carte bancaire éligible enregistrée dans l’application ou dans le portefeuille mobile associé. Après installation, l’utilisateur peut consulter les cartes prises en charge, suivre les instructions de configuration et payer chez les commerçants acceptant le paiement sans contact.
Comment configurer Paiement mobile CA sur un téléphone Android ou iPhone ?
Pour commencer, il faut installer l’application depuis la boutique officielle correspondant à votre appareil, puis vous connecter avec vos identifiants Crédit Agricole si cela est demandé. La carte bancaire doit ensuite être ajoutée et vérifiée, parfois au moyen d’un code reçu par SMS ou d’une validation dans l’espace bancaire. Il est également nécessaire d’activer le NFC sur Android ou d’utiliser le portefeuille compatible sur iPhone.
Paiement mobile CA est-il sécurisé pour effectuer des achats ?
L’application s’appuie sur plusieurs mécanismes de sécurité, notamment l’authentification du téléphone, la validation de la carte et, selon le montant ou le commerçant, une confirmation supplémentaire. Le numéro réel de la carte peut être remplacé par un identifiant numérique lors des transactions. Malgré ces protections, il reste recommandé de verrouiller son téléphone, d’éviter les appareils modifiés et de contacter rapidement sa banque en cas de perte ou d’utilisation suspecte.
Quels téléphones et quelles cartes bancaires sont compatibles avec Paiement mobile CA ?
La compatibilité dépend du modèle de téléphone, de sa version du système et des services de paiement disponibles. Sur Android, un appareil équipé du NFC est généralement nécessaire pour payer sans contact. Sur iPhone, l’utilisation peut dépendre de l’intégration avec le portefeuille Apple et des conditions de la banque. Toutes les cartes Crédit Agricole ne sont pas forcément acceptées : il faut vérifier l’éligibilité directement dans l’application ou auprès de sa caisse régionale.
Que faire si un paiement mobile est refusé ou si le téléphone est perdu ?
En cas de paiement refusé, vérifiez d’abord que le NFC est activé, que le téléphone est suffisamment déverrouillé et que la carte sélectionnée est valide. Un plafond atteint, une carte bloquée ou un terminal incompatible peuvent également expliquer l’échec. Si le téléphone est perdu ou volé, utilisez immédiatement les fonctions de localisation et de verrouillage à distance, puis contactez Crédit Agricole afin de suspendre le service et sécuriser vos moyens de paiement.













